علیرضا محققی پژوهشگر حوزه پول و بانک در یادداشتی برای اندیشکده رهیافت نوشت:
تکرار مداوم و پر تعداد عبارت «تامین مالی غیر تورمی» توسط مسئولین اقتصادی ازجمله رئیس کل بانک مرکزی به عنوان کلید راهگشای قفل تامین مالی بنگاهها منجر به این شد که تامل بیشتری در مورد این عبارت و این پدیده داشته باشیم.
در آخرین سخنرانی آقای همتی در گفتگوی ویژه خبری ایشان برای چندمین بار از برنامه جدی بانک مرکزی برای تامین مالی 700 هزارمیلیارد تومانی با استفاده از روشهای تامین مالی غیرتورمی گفتند؛ برنامهای که تا میانه مهر و با رشد 12 برابری صدور این ابزار به نسبت مدت مشابه سال گذشته نزدیک به 310 همت آن محقق شدهاست (اقتصادمعاصر, 1405). منظور رئیسکل از تامینمالی غیرتورمی استفاده از ابزارهای جدیدتر تامین مالی نظیر اوراق گام، برات الکترونیک و فکتورینگ است. این ابزار بخشی از مشکل کسری نقدینگی بنگاه را بدون اعطای تسهیلات نقدی و بزرگترکردن عدد نقدینگی جبران میکنند، بدون اینکه معادلی در ادبیات علمی اقتصاد داشته باشند، در ایران به روشهای تامینمالی غیرتورمی معروف شده اند. اما آیا این ابزارها واقعا غیر تورمی هستند؟
در ابتدا لازم به ذکر است که دیدگاه نگارنده یادداشت، لزوم توسعه و تقویت ابزارهای نوین تامین مالی است و این یادداشت یک نقد علمی است برای فهم دقیقتر اینگونه ابزارها و تنظیمگری و سیاستگذاری بهتر آنها.
آیا عدم رشد نقدینگی به معنای عدم تورمزایی است؟
رئیسکل بانک مرکزی از ابزارهایی مانند اوراق گام بهعنوان شیوهای برای «تأمین مالی غیرتورمی» یاد میکند؛ استدلال نیز روشن است: این ابزارها در هنگام صدور، برخلاف تسهیلات نقدی متعارف، در بخش بالای خط ترازنامه بانکها ثبت نمیشود و موجب افزایش عدد نقدینگی نمیشوند. بنابراین اگر رابطه میان رشد نقدینگی مازاد و فشارهای تورمی را مبنا قرار دهیم، میتوان انتظار داشت که تأمین مالی غیرنقدی فشار تورمی کمتری ایجاد کند واگرایی میان رشد نقدینگی و نرخ تورم در برخی دورهها نشان میدهد که برای توضیح تحولات تورمی، نمیتوان صرفاً به نرخ رشد نقدینگی اکتفا کرد.
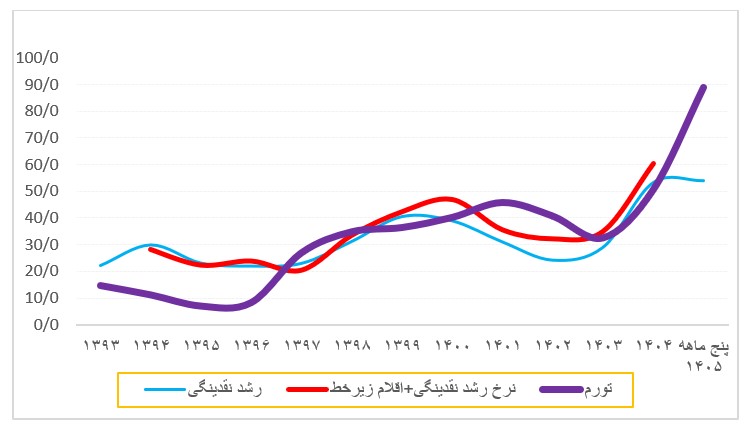
منبع :گزیده آمار اقتصادی بانک مرکزی
همچنان که در نمودار مشخص است در دوره های مختلف نرخ رشد نقدینگی از نرخ تورم فاصله گرفته است. از سال 1400 که به واسطه سیاست محدودیت مقداری ترازنامه رشد اقلام زیرخط ترازنامه شتاب گرفت و نسبت این اقلام به نقدینگی از حدود 30 درصد به بیش از 64 درصد در انتهای 1404 رسید (بانکمرکزی, 1405)، اهمیت این اقلام در توضیح تحولات اعتباری اقتصاد افزایش یافته است؛ موضوعی که ضرورت بررسی آثار احتمالی آنها بر مخارج اسمی و تورم را بیشتر میکند.
نقد ما بر استفاده از عبارت تامین مالی غیر تورمی این است که: «عدم تاثیر بر نقدینگی» در ابزارهای تامین مالی تعهدی لزوما به معنای «عدم ایجاد فشار تورمی» نیست. صدور این ابزارها یک تعهد اعتباری معتبر ایجاد میکند که میتواند در زنجیره تولید منتقل شود، برای تسویه خریدها مورد استفاده قرار گیرد و تقاضای مواد اولیه تولیدی را افزایش دهد. بنابراین هرچند در لحظه صدور اوراق گام تغییری در نرخ رشد نقدینگی ایجاد نمیشود، اما ظرفیت تأمین اعتبار و قدرت خرید قابل استفاده در یک زنجیره مشخص افزایش مییابد.
بیان این نکات لزوما به معنای یکسان انگاری فشار تورمی رشد تامین مالی تعهدی با تسهیلات نقدی نیست. بلکه این نکته مدنظر است که ابزارهای تامین مالی تعهدی میتوانند نسبت به تأمین مالی نقدی متعارف اثرات تورمی کمتری داشته باشند به شرط آنکه اولا تمرکز بر افزایش حجم انتشار آنها سلامت این اوراق خدشه دار نشود و ثانیا؛ زنجیره هدف این ابزارها به لحاظ خالی بودن ظرفیت تولید و بهره وری مدنظر باشد.
مزیت واقعی ابزارهای نوین تامین مالی
اما تلاش برای توسعه ابزارهای جدید تاین مالی و صرف هزینه برای ایجاد زیرساختهای متنوع و آموزش عاملان اقتصادی چه توجیهی دارد؟
شفافیت بیشتر و امکان هدایت بهتر منابع در زنجیره تولید
مزیت اصلی ابزارهای تامین مالی تعهدی، اتصال آنها به سامانههای شفاف و امکان رصد و نظارت بر آنها است. در تسهیلات نقدی با پرداخت تسهیلات، وجه نقد در دسترس بنگاه تولیدی قرارمیگیرد و در شرایط فقدان نظارت، بنگاه تولیدی میتواند از این منابع نقد در جهت دلخواه استفاده کند. به عبارت دیگر انحراف منابع بانکی از فرایند تولید در مدل تسهیلات نقدی بسیار راحتتر رخ میدهد و خروج نقدینگی از چرخه تولید مولد به سمت بازار داراییهای دیگر منجر به تورم در قیمت آن دارایی و با تحریک انتظارات تورمی منجر به تشدید چرخه خود تشدیدگر تورم خواهد شد. اما در مورد ابزارهای تامین مالی تعهدی یا غیر نقدی مانند اوراق گام، فکتورینگ، برات الکترونیکی هرگونه نقل و انتقال این ابزارها باید در سامانههای مرتبط ثبت شود و از سوی دیگر مبادله داراییهای مختلف با اینگونه ابزارهای غیر نقدی دشوار بوده و دارای هزینه مبادله بالایی است؛ در نتیجه می توان امید داشت با استفاده از اینگونه ابزارها، تامین مالی انجام گرفته در زنجیره هدف صرف شود و انحراف بسیار کمتری داشته باشد.
واقعی تر شدن نرخ های سود تامین مالی
با وجود نرخ های بالای تورمی و ثابت ماندن نرخ سود رسمی تسهیلات بانکی، دریافت تسهیلات تبدیل به یک رانت شده است که همگان تلاش میکنند با استفاده از انواع روش های قانونی و غیرقانونی(رشوه، تبانی، ارتباط و…) به آن دست پیدا کنند. در این شرایط به بهای کاهش ارزش حقیقی دارایی سپرده گذاران، عده کمی از افراد و شرکتها منتفع می شوند و عملا یارانه سود دریافت میکنند. در این شرایط و با وجود حساسیت بالای اقتصاد به تغییر سقف نرخ های سود سیاستی، رشد اینگونه ابزارها به دلیل اینکه با نرخ های بازاری و توافقی در زنجیره منتقل میشود میتواند بخشی از رانت ناشی از نرخگذاری دستوری تسهیلات را کاهش دهد و احتمال سو استفاده و فساد کاهش می یابد. با گسترش موارد مصرف این ابزارها(البته در موارد مرتبط با توید مولد و نیازهای زنجیره تامین) نرخ تنزیل این ابزارها در بازار کاهش خواهد یافت.
نتیجهگیری
توضیح دادیم که نرخ رشد نقدینگی به تنهایی توان توصیف کامل تغییرات تورمی را ندارد و ابزارهای تامین مالی دیگر که توان ایجاد تقاضا در اقتصاد را دارا هستند میتوانند بدون اثرگذاری بر نرخ رشد نقدینگی در نرخ تورم تاثیر گذار باشند. به همین واسطه؛ اتلاق تامین مالی غیر تورمی تولید به تامین مالی تعهدی به وسیله ابزارهایی نظیر اوراق گام، برات الکترونیک و فاکتورینگ تعبیر صحیحی نیست. همچنین بیان شد این نتیجه گیری به معنای مطلوب نبودن توسعه این ابزارها نیست بلکه به لزوم توجه به سلامت این ابزارها و وجود ظرفیت خالی تولید در زنجیرههای هدف آن تاکید دارد. به عبارت بهتر غیرتورمی بودن یک ویژگی ذاتی این ابزارها نیست؛ بلکه یک نتیجه مشروط به نحوه طراحی و نظارت، میزان انتشار، نحوه گردش، میزان نقدشوندگی، کیفیت اعتبار و ظرفیت عرضه زنجیره هدف است.
توسعه غیرشتاب زده، هدفمند و با نظارت مناسب ابزارهای تامین مالی تعهدی نظیر اوراق گام، برات الکترونیک و فکتورینگ به دلیل شفافیت مبادلات مالی و اتصال آن به مبادلات کالا منجر به انحراف کمتر منابع تامین مالی از زنجیره تولید مولد میشود و همچنین با تعیین نسبتا بازاری نرخ تنزیل این اوراق، بخشی از رانت ناشی از نرخگذاری دستوری تسهیلات کاهش مییابد.
منابع:
اقتصادمعاصر. (1405, 7 9). همتی: تأمین مالی غیرتورمی تا پایان سال به ۷۰۰ همت میرسد. بازیابی از اقتصاد معاصر:
https://eghtesademoaser.ir/000G9s
بانکمرکزی. (1405). گزیده آمار اقتصادی. قابل دسترسی در https://cbi.ir.